Peguam Subsale untuk Penjual
Kami mewakili penjual dalam penjualan hartanah subsale: pelepasan gadaian sedia ada, penyelarasan penebusan dengan bank, pematuhan cukai keuntungan harta tanah, dan penyerahan hakmilik.

Peguam subsale penjual menguruskan penebusan pinjaman, pelepasan gadaian, borang CKHT dan penyerahan hakmilik kepada pembeli. Sebagai penjual, kos utama anda adalah cukai keuntungan harta tanah jika hartanah dijual dalam tempoh pegangan yang masih dikenakan cukai, komisen ejen jika ada, dan yuran guaman bagi pelepasan gadaian. Peguam anda juga akan menahan retention sum, iaitu 3% daripada harga jualan bagi penjual warganegara, untuk dibayar kepada LHDN dalam tempoh 60 hari.
Proses peguam subsale penjual langkah demi langkah
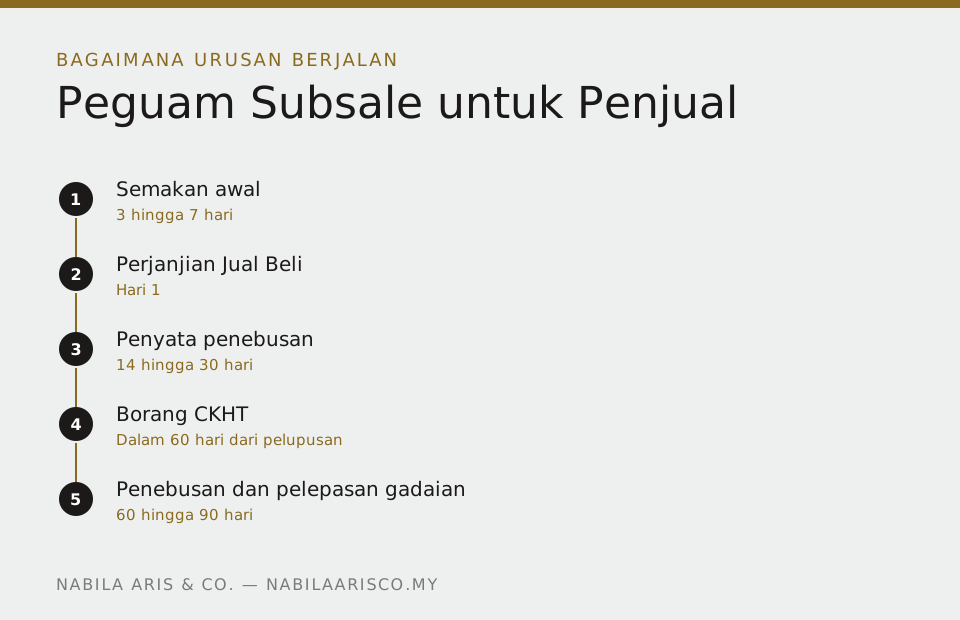
Sebagai penjual, urusan anda berbeza daripada pembeli. Tumpuan utama bukan pada semakan hakmilik, tetapi pada tiga perkara: melepaskan gadaian sedia ada, mematuhi kewajipan cukai keuntungan harta tanah, dan memastikan anda menerima baki hasil jualan tanpa liabiliti yang tertinggal.
Bagaimana peguam subsale penjual uruskan pelepasan gadaian
Jika hartanah anda masih digadaikan kepada bank, hakmilik tidak boleh dipindahkan sehingga pinjaman dijelaskan dan gadaian dilepaskan. Langkah pertama adalah memohon penyata penebusan daripada bank, yang menunjukkan jumlah tepat yang perlu dijelaskan pada tarikh tertentu.
Jumlah itu berubah mengikut tarikh, jadi penyelarasan masa antara pembayaran pembeli, penjelasan pinjaman, dan pelepasan gadaian perlu dibuat dengan teliti.
Cukai keuntungan harta tanah bagi penjual
Cukai ini dikenakan ke atas keuntungan, bukan ke atas harga jualan. Keuntungan dikira sebagai harga pelupusan tolak harga perolehan tolak kos dibenarkan.
Kos dibenarkan termasuk yuran guaman dan duti setem semasa pembelian asal, komisen ejen, dan kos pengubahsuaian yang meningkatkan nilai hartanah. Resit adalah penting. Tanpa resit, kos tersebut sukar dituntut, dan cukai yang perlu dibayar menjadi lebih tinggi.
Pemilikan bersama dan peranan peguam subsale penjual
Jika hartanah dimiliki oleh lebih daripada seorang, semua pemilik berdaftar perlu menandatangani. Jika salah seorang pemilik telah meninggal dunia, bahagiannya perlu diselesaikan melalui pentadbiran pusaka sebelum jualan boleh diteruskan. Ini adalah punca kelewatan yang paling kerap kami temui dalam urusan jualan.
Susunan wang yang penjual perlu rancang
Sebagai penjual, wang tidak masuk sekali gus. Deposit 10% dipegang sebagai wang pemegang amanah sehingga syarat perjanjian dipenuhi. Baki harga dibayar oleh bank pembeli, dan sebahagian daripadanya pergi terus kepada bank anda untuk menebus pinjaman, bukan kepada anda.
Kalau hartanah masih bergadai, minta penyata penebusan daripada bank awal. Penyata itu ada tarikh luput, dan kalau ia luput sebelum penyelesaian, proses perlu diulang. Itu antara punca kelewatan yang paling kerap dan paling mudah dielakkan.
Bagi penjual bukan pemastautin, atau bagi pelupusan dalam tempoh yang masih dikenakan cukai keuntungan, sebahagian harga akan ditahan sebagai retention sum sehingga borang cukai diselesaikan. Rancang aliran tunai anda dengan mengambil kira wang itu tidak sampai ke tangan anda pada hari penyelesaian.
Timeline penjual, dan di mana ia tersekat
Penjual selalunya menganggap kerja mereka tamat selepas menandatangani. Ia tidak.
| Peringkat | Tempoh lazim | Tanggungjawab siapa |
|---|---|---|
| Permohonan penyata penebusan daripada bank anda | 2 hingga 4 minggu | Anda, melalui peguam anda |
| Tandatangan Perjanjian Jual Beli | 1 hingga 2 minggu | Kedua-dua pihak |
| Pemfailan borang CKHT 1A dan 2A | Dalam 60 hari dari tarikh pelupusan | Peguam masing-masing |
| Penebusan pinjaman dan pelepasan gadaian | 4 hingga 8 minggu | Bank anda |
| Penyerahan hakmilik dan baki bayaran | Selepas pelepasan didaftarkan | Peguam kedua-dua pihak |
Baris pertama dan keempat kedua-duanya bergantung kepada bank anda sendiri. Kalau anda mahu urusan berjalan laju, hubungi bank anda minta penyata penebusan pada hari anda bersetuju untuk menjual, bukan selepas Perjanjian Jual Beli ditandatangani.
Dokumen yang anda perlu sediakan
- Salinan kad pengenalan semua pemilik berdaftar
- Salinan geran atau hakmilik
- Penyata pinjaman terkini dan nombor akaun pinjaman
- Resit cukai tanah dan cukai pintu terkini
- Perjanjian Jual Beli asal semasa anda membeli hartanah itu dahulu
- Resit yuran guaman dan duti setem semasa pembelian asal, untuk tolakan CKHT
- Resit kos pengubahsuaian yang menaikkan nilai, untuk tolakan CKHT
Susunan wang: bila anda benar-benar dapat baki
Ini soalan yang paling kerap ditanya penjual, dan jawapannya bukan pada hari penyerahan kunci.
- Deposit 2% hingga 3% dibayar ketika borang tawaran, dipegang oleh ejen atau peguam
- Baki deposit sehingga 10% dibayar ketika menandatangani Perjanjian Jual Beli, dipegang sebagai wang pemegang amanah
- Retention sum 3% ditahan untuk LHDN bagi penjual warganegara dan Penduduk Tetap, 7% bagi bukan warganegara
- Baki harga belian dibayar oleh bank pembeli, dan sebahagian daripadanya terus kepada bank anda untuk menebus pinjaman
- Baki bersih kepada anda selepas penebusan selesai dan pelepasan didaftarkan
Kalau anda merancang menggunakan hasil jualan untuk membeli hartanah lain, jangan kunci tarikh pembelian itu sebelum tahu bila penebusan selesai. Ini punca tekanan kewangan yang paling kerap dalam urusan penjual.
Empat kesilapan penjual yang mahal
- Berkongsi peguam dengan pembeli untuk jimat. Dalam urusan yang lancar ia nampak menjimatkan. Masalahnya timbul apabila ada pertikaian tentang tarikh penyempurnaan, keadaan hartanah, atau tunggakan. Pada ketika itu satu peguam tidak boleh menasihati dua pihak yang berlawanan kepentingan, dan anda terpaksa melantik peguam baru di pertengahan jalan.
- Tidak menyimpan resit pembelian asal. Yuran guaman, duti setem dan kos pengubahsuaian semuanya boleh ditolak dalam pengiraan CKHT. Tanpa resit, tolakan itu hilang dan cukai yang anda bayar lebih tinggi daripada sepatutnya.
- Melambatkan permohonan penyata penebusan. Ini peringkat paling lambat dalam keseluruhan urusan dan ia bergantung sepenuhnya kepada bank anda. Memohon lewat seminggu boleh melewatkan penyerahan sebulan.
- Menandatangani sebelum semua pemilik berdaftar bersetuju. Kalau hakmilik atas nama bersama, setiap pemilik perlu menandatangani. Satu pemilik yang berada di luar negara atau tidak bersetuju boleh menghentikan keseluruhan urusan selepas deposit diterima.
Kalau hartanah masih atas nama arwah
Ini keadaan yang kerap berlaku dan ia bukan sesuatu yang boleh diselesaikan serentak dengan jualan.
Hartanah tidak boleh dijual atas nama si mati. Pindah milik kepada waris perlu diselesaikan dahulu, melalui pusaka kecil, probet, atau surat kuasa mentadbir, bergantung kepada nilai pusaka dan sama ada ada wasiat.
Dokumen yang peguam subsale penjual perlukan awal
Salinan hakmilik, penyata penebusan pinjaman, resit cukai tanah dan cukai pintu terkini, dan bagi hartanah strata, penyata akaun penyelenggaraan. Kalau ada tunggakan, ia perlu dijelaskan sebelum badan pengurusan mengeluarkan surat sokongan untuk pindah milik.
Kalau nama pada hakmilik berbeza daripada kad pengenalan semasa, selesaikan pembetulan nama sebelum menawarkan hartanah untuk dijual. Membetulkannya di tengah urusan bermakna pembeli menunggu, dan pembeli yang menunggu terlalu lama kadangkala berundur.
Kalau pemilik berdaftar sudah meninggal dunia, hartanah tidak boleh dijual sehingga pusaka diselesaikan dan hakmilik ditukar nama kepada waris. Ini bukan formaliti yang boleh dibuat serentak dengan jualan.
Apa yang peguam uruskan untuk anda
- Menyemak baki pinjaman sedia ada dan memohon penyata penebusan daripada bank penjual
- Menyediakan atau menyemak Perjanjian Jual Beli bagi memastikan tempoh penyempurnaan munasabah dan risiko penjual terhad
- Mengurus pelepasan gadaian selepas baki pinjaman dijelaskan daripada hasil jualan
- Mengira dan menahan retention sum bagi cukai keuntungan harta tanah
- Menyediakan dan memfailkan borang CKHT 1A dalam tempoh 60 hari dari tarikh pelupusan
- Menyelaras dengan peguam pembeli bagi penyerahan hakmilik dan dokumen pindah milik
- Memastikan cukai tanah dan cukai pintu diselaraskan sehingga tarikh penyerahan
- Menguruskan pemulangan lebihan hasil jualan kepada penjual selepas semua potongan
Timeline urusan
Dokumen yang anda perlu sediakan
- Salinan kad pengenalan penjual dan semua pemilik berdaftar
- Salinan geran hartanah
- Penyata pinjaman terkini daripada bank
- Perjanjian Jual Beli asal semasa anda membeli hartanah tersebut dahulu
- Resit duti setem dan yuran guaman semasa pembelian asal, kerana ia adalah kos yang dibenarkan dalam pengiraan cukai
- Resit kos pengubahsuaian besar, jika anda ingin menuntutnya sebagai kos dibenarkan
Kos yang orang selalu terlepas pandang
- Cukai keuntungan harta tanah, mengikut tempoh pegangan dan kategori pelupus
- Retention sum sebanyak 3% daripada harga pelupusan bagi penjual warganegara, atau 7% bagi bukan warganegara
- Yuran guaman bagi pelepasan gadaian
- Komisen ejen hartanah, jika hartanah dijual melalui ejen
- Tunggakan cukai tanah dan cukai pintu yang perlu dijelaskan sebelum penyerahan
- Caj penebusan awal daripada bank, jika pinjaman anda masih dalam tempoh kunci
Bila anda patut berhenti dan dapatkan nasihat dahulu
- Baki pinjaman anda lebih tinggi daripada harga jualan yang dipersetujui, kerana perbezaan itu perlu ditampung secara tunai
- Hartanah dimiliki bersama dan salah seorang pemilik berdaftar tidak dapat dihubungi atau enggan menandatangani
- Salah seorang pemilik berdaftar telah meninggal dunia dan pusakanya belum diselesaikan
- Anda tidak dapat mengesan resit kos pembelian asal, yang akan menyebabkan cukai keuntungan dikira lebih tinggi
- Pembeli meminta tempoh penyempurnaan yang panjang tanpa pampasan yang jelas jika ia gagal
Soalan lazim tentang peguam subsale penjual
Apa itu retention sum?
Ia adalah sebahagian daripada harga jualan yang ditahan oleh peguam untuk dibayar kepada LHDN bagi menampung cukai keuntungan harta tanah. Kadarnya 3% bagi penjual warganegara dan Penduduk Tetap, dan 7% bagi bukan warganegara. Jika cukai sebenar kurang, lebihan dipulangkan.
Bila saya kena bayar cukai keuntungan harta tanah?
Borang CKHT 1A perlu difailkan dalam tempoh 60 hari dari tarikh pelupusan. Peguam anda menguruskan pemfailan ini bersama urusan jualan.
Selepas berapa tahun saya tidak perlu bayar cukai keuntungan?
Bagi warganegara dan Penduduk Tetap, kadar menjadi sifar selepas tahun kelima pegangan. Bagi bukan warganegara, kadar kekal 10% tanpa had tempoh.
Boleh saya tolak kos pengubahsuaian dalam pengiraan cukai?
Kos yang meningkatkan nilai hartanah dan boleh dibuktikan dengan resit lazimnya boleh dituntut sebagai kos dibenarkan. Kos penyelenggaraan biasa tidak boleh.
Apa jadi jika baki pinjaman saya lebih tinggi daripada harga jualan?
Perbezaan itu perlu ditampung secara tunai sebelum gadaian boleh dilepaskan. Ini perlu diketahui pada peringkat awal, bukan pada hari penyelesaian.
Siapa bayar komisen ejen?
Lazimnya penjual, tertakluk kepada perjanjian dengan ejen. Ia dipotong daripada hasil jualan pada peringkat penyelesaian.
Berapa lama sebelum saya terima duit jualan?
Baki hasil jualan lazimnya dipulangkan selepas penyelesaian penuh, iaitu selepas baki harga belian diterima, pinjaman dijelaskan, dan semua potongan dibuat.
Hartanah atas nama saya dan arwah suami, boleh saya jual?
Tidak boleh sehingga bahagian arwah diselesaikan melalui pentadbiran pusaka. Ia perlu diuruskan terlebih dahulu sebelum jualan boleh diteruskan.
Bersedia untuk mulakan urusan hartanah anda?
Konsultasi awal tiada obligasi. Terangkan urusan anda, kami beritahu apa yang terlibat dan berapa anggaran kosnya.
No 1, Jalan Setia Dagang AL U13/AL, Setia Alam, 40170 Shah Alam, Selangor
014-4004293 · Isnin hingga Jumaat, 9:00 pagi hingga 5:00 petang