Peguam Pembiayaan LPPSA
Dokumentasi pembiayaan perumahan untuk penjawat awam melalui Lembaga Pembiayaan Perumahan Sektor Awam, mengikut prosedur dan borang yang ditetapkan LPPSA.

Peguam LPPSA menyediakan dokumen pembiayaan mengikut borang dan prosedur yang ditetapkan LPPSA, berbeza daripada pinjaman bank komersial. Pembiayaan LPPSA menggunakan prosedur dan set dokumen yang ditetapkan oleh LPPSA, berbeza daripada pinjaman bank komersial. Yuran guaman tetap dikira mengikut Perintah Saraan Peguamcara 2023 berdasarkan jumlah pembiayaan. Perkara yang paling kerap melambatkan urusan adalah dokumen sokongan daripada jabatan yang tidak lengkap.
Proses peguam LPPSA langkah demi langkah
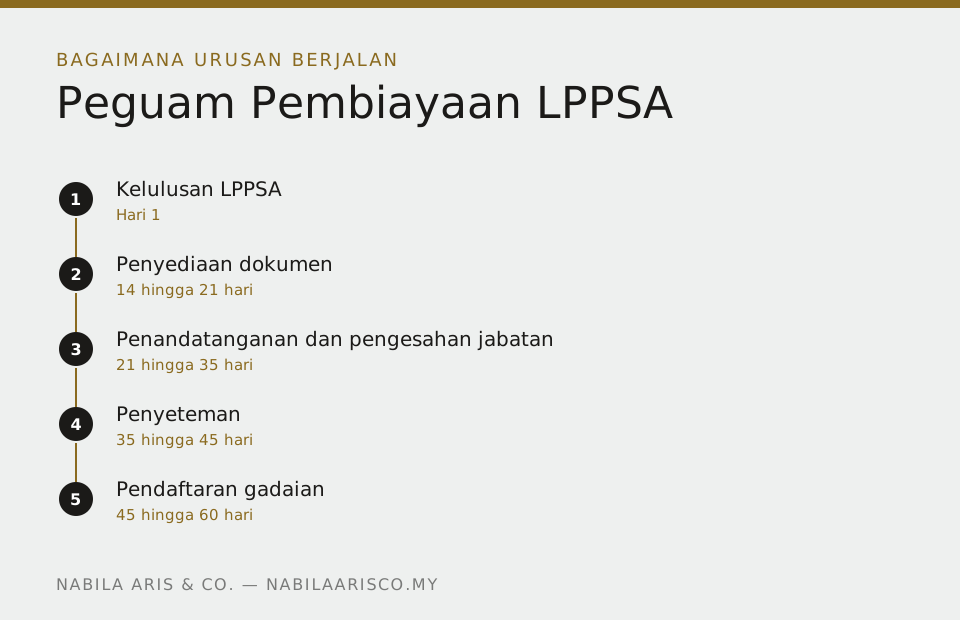
Pembiayaan perumahan melalui Lembaga Pembiayaan Perumahan Sektor Awam tersedia kepada penjawat awam. Struktur dokumennya berbeza daripada pinjaman bank komersial, dan prosedurnya melibatkan pengesahan daripada jabatan majikan.
Perkara yang paling kerap melambatkan urusan peguam LPPSA
Dalam pengalaman kami, punca kelewatan yang paling biasa bukan pada peringkat guaman, tetapi pada dokumen sokongan daripada jabatan. Surat pengesahan jawatan, penyata gaji terkini, dan pengesahan potongan gaji perlu dikeluarkan oleh pihak jabatan, dan tempohnya di luar kawalan peguam mahupun pembeli.
Kerana itu, tempoh penyempurnaan dalam Perjanjian Jual Beli perlu dirancang dengan lebih longgar berbanding pembelian yang dibiayai bank komersial. Ini perlu dibincangkan sebelum perjanjian ditandatangani, bukan selepas tempoh hampir tamat.
Sekuriti atas nama Kerajaan yang peguam LPPSA uruskan
Gadaian bagi pembiayaan LPPSA didaftarkan memihak kepada Kerajaan Malaysia. Ini bermakna sebarang urusan kemudian ke atas hartanah, seperti penjualan atau pembiayaan semula, memerlukan pelepasan mengikut prosedur LPPSA.
Apa yang penjawat awam patut selesaikan sebelum memohon
Dokumen kelayakan adalah punca kelewatan yang paling kerap. Penyata gaji terkini, surat pengesahan jawatan, dan butiran potongan gaji sedia ada perlu tepat dan konsisten antara satu sama lain. Perbezaan kecil pada ejaan nama atau nombor kad pengenalan boleh menyebabkan permohonan dikembalikan.
Semak juga baki potongan gaji anda. Komitmen sedia ada mengurangkan jumlah yang boleh dibiayai, dan lebih baik mengetahuinya sebelum anda menandatangani Perjanjian Jual Beli daripada selepas.
Bagi hartanah leasehold, baki tempoh pajakan menjadi faktor penilaian. Hartanah dengan baki pajakan yang pendek kadangkala tidak memenuhi syarat pembiayaan penuh, dan itu perlu diketahui sebelum deposit dibayar.
Tempoh penyelesaian yang realistik untuk urusan peguam LPPSA
Pembiayaan LPPSA melalui beberapa peringkat kelulusan yang tidak boleh dipercepatkan dari luar. Kalau Perjanjian Jual Beli anda menetapkan tempoh penyelesaian tiga bulan seperti pinjaman bank biasa, kemungkinan besar anda akan memohon lanjutan.
Rundingkan tempoh yang lebih panjang dari awal, dan nyatakan dengan jelas dalam perjanjian bahawa pembiayaan adalah melalui LPPSA. Penjual yang faham keadaan ini lebih bersedia memberi masa berbanding penjual yang terkejut pada bulan ketiga.
Sediakan juga wang untuk duti setem dan yuran guaman secara berasingan. Pembiayaan LPPSA tidak semestinya menyerap kos itu, dan pembeli yang mengandaikan ia diserap kadangkala tersepit pada saat akhir.
Bila patut hubungi peguam LPPSA
Hubungi sebelum menandatangani borang tempahan atau Perjanjian Jual Beli, bukan selepas. Pada peringkat itu tempoh penyelesaian masih boleh dirundingkan, dan itulah satu-satunya perkara yang benar-benar mengurangkan risiko lanjutan dan faedah lewat.
Hubungi juga kalau hartanah yang anda pilih adalah leasehold dengan baki pajakan pendek, atau kalau hakmilik individu masih belum dikeluarkan. Kedua-dua keadaan ini mengubah kelayakan pembiayaan dan lebih baik disemak sebelum deposit dibayar.
Kalau permohonan anda sudah dihantar dan tersekat, bawa salinan penuh dokumen yang telah dikemukakan. Kebanyakan kesekatan berpunca daripada dokumen yang tidak konsisten, dan ia lebih cepat dikesan apabila semuanya dilihat sekali gus.
Soalan yang patut anda tanya
Berapa lama urusan LPPSA biasanya mengambil masa, berdasarkan kes yang pernah dikendalikan.
Dokumen apa yang paling kerap menyebabkan permohonan dikembalikan, supaya saya boleh menyemaknya dahulu.
Apa yang patut saya rundingkan dengan penjual tentang tempoh penyelesaian.
Kos apa yang perlu saya sediakan secara berasingan daripada pembiayaan.
Selepas dokumen lengkap
Selepas dokumen diterima, permohonan bergerak mengikut jadual kelulusan yang ditetapkan. Pertanyaan yang kerap tidak mempercepatkannya.
Yang membantu adalah memastikan setiap dokumen yang diminta dihantar sekali gus dan tepat.
Maklumkan kepada penjual tentang jangkaan tempoh supaya tiada salah faham pada bulan terakhir.
Apa yang peguam uruskan untuk anda
- Menyemak surat kelulusan pembiayaan LPPSA dan syarat yang terkandung di dalamnya
- Menyediakan dokumen pembiayaan mengikut format dan borang yang ditetapkan LPPSA
- Menyelaras dengan jabatan majikan bagi dokumen sokongan yang diperlukan
- Mengurus penyeteman dokumen pembiayaan
- Memfailkan pendaftaran gadaian atas nama Kerajaan Malaysia di pejabat tanah
- Menyelaras pengeluaran pembiayaan kepada penjual atau pemaju
Timeline urusan
Dokumen yang anda perlu sediakan
- Surat kelulusan pembiayaan daripada LPPSA
- Salinan kad pengenalan dan kad kuasa penjawat awam
- Penyata gaji terkini
- Surat pengesahan jawatan daripada jabatan
- Salinan Perjanjian Jual Beli
- Salinan geran hartanah
Kos yang orang selalu terlepas pandang
- Yuran guaman mengikut jumlah pembiayaan
- Duti setem dokumen pembiayaan
- Fi pendaftaran gadaian di pejabat tanah
- Cukai perkhidmatan 8% ke atas yuran guaman
Bila anda patut berhenti dan dapatkan nasihat dahulu
- Hartanah yang dipilih tidak memenuhi syarat kelayakan pembiayaan LPPSA
- Dokumen sokongan daripada jabatan lambat dikeluarkan, menyebabkan tempoh dalam Perjanjian Jual Beli terancam
- Baki tempoh perkhidmatan tidak mencukupi untuk tempoh pembiayaan yang dipohon
- Hartanah masih di bawah hakmilik induk dan memerlukan susunan sekuriti yang berbeza
Soalan lazim tentang peguam LPPSA
Berapa lama proses LPPSA berbanding pinjaman bank?
Lazimnya lebih lama, kerana ia melibatkan pengesahan daripada jabatan majikan dan prosedur LPPSA. Rancang tempoh dalam Perjanjian Jual Beli dengan mengambil kira ini.
Boleh saya guna peguam pilihan sendiri?
LPPSA mempunyai prosedur pelantikan peguam tersendiri. Kami boleh menerangkan kedudukan berdasarkan surat kelulusan anda.
Apa berlaku jika saya bersara sebelum pembiayaan selesai?
Terma pembiayaan LPPSA mengandungi peruntukan mengenai persaraan dan potongan gaji. Ia perlu disemak berdasarkan surat kelulusan anda.
Adakah yuran guaman berbeza daripada pinjaman bank?
Skala yuran adalah sama, iaitu mengikut Perintah Saraan Peguamcara 2023 berdasarkan jumlah pembiayaan.
Bersedia untuk mulakan urusan hartanah anda?
Konsultasi awal tiada obligasi. Terangkan urusan anda, kami beritahu apa yang terlibat dan berapa anggaran kosnya.
No 1, Jalan Setia Dagang AL U13/AL, Setia Alam, 40170 Shah Alam, Selangor
014-4004293 · Isnin hingga Jumaat, 9:00 pagi hingga 5:00 petang