Dokumentasi Pinjaman Bank
Penyediaan dan penyempurnaan dokumen pinjaman perumahan: perjanjian kemudahan, gadaian atau penyerahan hak, penyeteman, dan penyelarasan pengeluaran wang pinjaman.

Dokumentasi pinjaman bank ialah set dokumen gadaian yang disediakan peguam panel bank selepas surat tawaran diterima. Yuran guaman bagi dokumentasi pinjaman dikira mengikut jumlah pinjaman, bukan harga hartanah, menggunakan skala yang sama di bawah Perintah Saraan Peguamcara 2023. Bagi pinjaman RM450,000, yuran adalah lebih kurang RM5,625 sebelum cukai perkhidmatan, dan duti setem perjanjian pinjaman 0.5% iaitu RM2,250.
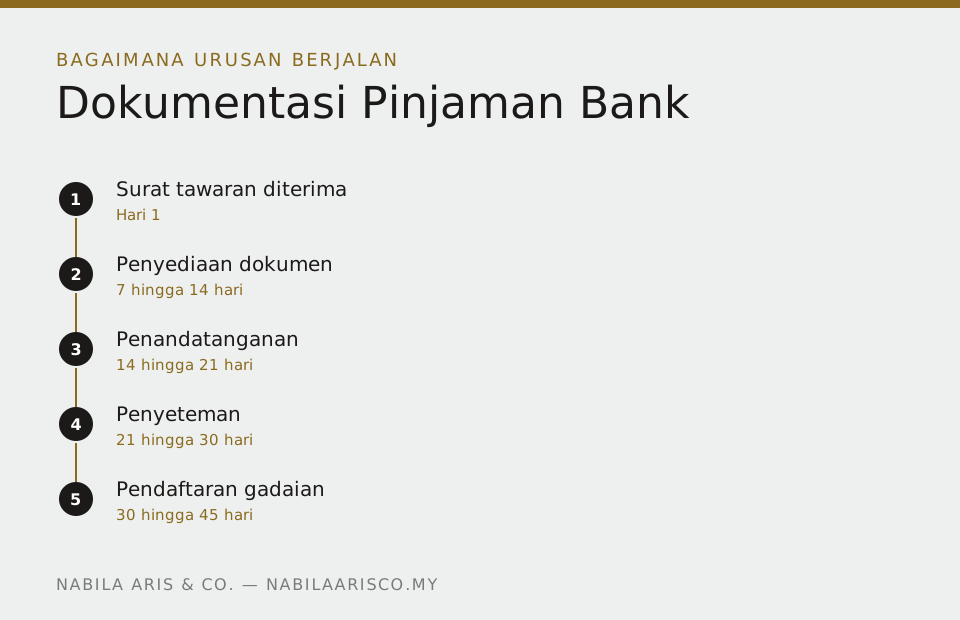
Proses dokumentasi pinjaman bank langkah demi langkah
Apabila pembelian hartanah dibiayai bank, terdapat dua set dokumen yang berasingan. Set pertama adalah Perjanjian Jual Beli antara anda dan penjual. Set kedua adalah dokumen pinjaman antara anda dan bank.
Kedua-duanya mempunyai yuran guaman yang dikira berasingan: yang pertama mengikut harga hartanah, yang kedua mengikut jumlah pinjaman. Ramai pembeli terkejut apabila melihat dua baris yuran dalam sebut harga. Itu sebabnya.
Gadaian atau penyerahan hak dalam dokumentasi pinjaman bank
Bank memerlukan sekuriti ke atas hartanah. Bentuknya bergantung kepada sama ada hakmilik individu telah dikeluarkan.
Jika geran individu atau strata sudah ada, sekuriti diberikan melalui gadaian yang didaftarkan di pejabat tanah. Jika hartanah masih di bawah hakmilik induk pemaju, sekuriti diberikan melalui penyerahan hak, kerana tiada hakmilik berasingan yang boleh digadaikan lagi.
Surat tawaran: apa yang disemak sebelum dokumentasi pinjaman bank
Surat tawaran adalah dokumen yang mengikat sebaik sahaja anda menerimanya. Antara terma yang kerap memberi kesan kemudian: tempoh kunci yang mengenakan caj jika anda menebus pinjaman awal, syarat insurans yang perlu dibeli, dan syarat pengeluaran yang perlu dipenuhi sebelum wang dilepaskan.
Kenapa ada dua set yuran dalam satu pembelian
Pembelian yang dibiayai bank melibatkan dua kontrak berasingan. Yang pertama antara anda dan penjual, iaitu Perjanjian Jual Beli. Yang kedua antara anda dan bank, iaitu perjanjian pinjaman dan dokumen sekuriti. Setiap satu ada skala yuran sendiri di bawah Perintah Saraan Peguamcara.
Yuran dokumentasi pinjaman bank dikira atas jumlah pinjaman. Jadi dua pembeli yang membeli hartanah pada harga sama boleh membayar yuran berbeza jika margin pinjaman mereka berbeza. Pembeli yang mengambil pinjaman 90% membayar lebih daripada pembeli yang mengambil 70%.
Duti setem juga dikenakan dua kali dalam konteks berbeza: sekali atas pindah milik, dan sekali atas dokumen sekuriti pinjaman. Kedua-duanya perlu dijelaskan sebelum pendaftaran boleh dibuat.
Perkara dalam surat tawaran yang mengubah kos anda
Baca bahagian yuran pemprosesan, insurans dan penalti penyelesaian awal. Sesetengah bank menawarkan kadar faedah lebih rendah tetapi mengenakan tempoh kunci masuk yang lebih panjang, dan penalti itu menjadi kos sebenar kalau anda menjual atau membiaya semula dalam tempoh tersebut.
Semak juga sama ada bank menawarkan pakej yang menyerap kos guaman dan duti setem. Kalau ya, jumlah pinjaman anda akan naik, dan yuran dokumentasi pinjaman naik bersamanya kerana ia dikira atas jumlah pinjaman.
Satu lagi perkara yang kerap terlepas pandang: tarikh luput surat tawaran. Kalau urusan tertangguh melebihi tarikh itu, permohonan perlu dihidupkan semula, dan penilaian mungkin perlu diulang.
Soalan yang patut anda tanya
Berapa yuran dokumentasi pinjaman berdasarkan jumlah pinjaman sebenar saya, bukan berdasarkan harga hartanah. Apa yang termasuk dan apa yang tidak.
Adakah firma anda dalam panel bank saya. Kalau ya, bolehkah kedua-dua urusan dikendalikan bersama.
Berapa lama dari terima surat tawaran hingga wang dikeluarkan, berdasarkan pengalaman dengan bank ini.
Apa yang berlaku kalau tempoh penyelesaian tidak dapat dipenuhi kerana bank lambat.
Apa yang peguam uruskan untuk anda
- Menyemak surat tawaran pinjaman dan menjelaskan terma yang memberi kesan kepada anda
- Menyediakan perjanjian kemudahan mengikut format bank
- Menyediakan dokumen sekuriti, iaitu gadaian jika hakmilik individu telah dikeluarkan, atau penyerahan hak jika hartanah masih di bawah hakmilik induk
- Mengurus penyeteman dokumen pinjaman dengan LHDN
- Memfailkan pendaftaran gadaian di pejabat tanah
- Menyelaras dengan bank bagi pengeluaran wang pinjaman kepada penjual atau pemaju
- Memastikan polisi insurans yang disyaratkan bank telah disediakan sebelum pengeluaran
Timeline urusan
Dokumen yang anda perlu sediakan
- Surat tawaran pinjaman daripada bank
- Salinan kad pengenalan peminjam dan penjamin jika ada
- Salinan Perjanjian Jual Beli yang telah ditandatangani
- Salinan geran hartanah atau perjanjian asal jika hartanah di bawah hakmilik induk
- Maklumat polisi insurans MRTA atau MRTT jika disyaratkan bank
Kos yang orang selalu terlepas pandang
- Yuran guaman mengikut jumlah pinjaman, bukan harga hartanah
- Duti setem perjanjian pinjaman 0.5% daripada jumlah pinjaman
- Fi pendaftaran gadaian di pejabat tanah
- Cukai perkhidmatan 8% ke atas yuran guaman
- Kos carian dan penghantaran dokumen
Bila anda patut berhenti dan dapatkan nasihat dahulu
- Surat tawaran mengandungi terma yang berbeza daripada apa yang dijanjikan secara lisan
- Bank memerlukan penjamin tetapi implikasi jaminan itu tidak dijelaskan kepada penjamin
- Tempoh kunci dalam perjanjian yang mengenakan caj penebusan awal jika anda menjual atau membiayai semula
- Jumlah pinjaman diluluskan lebih rendah daripada yang dipohon, dan anda perlu menampung perbezaan secara tunai
Soalan lazim tentang dokumentasi pinjaman bank
Kenapa ada dua set yuran guaman?
Perjanjian Jual Beli dan dokumentasi pinjaman adalah dua urusan berasingan dengan dokumen berbeza. Yuran dikira berasingan mengikut harga hartanah dan jumlah pinjaman masing-masing.
Apa beza gadaian dan penyerahan hak?
Gadaian didaftarkan apabila hakmilik individu telah dikeluarkan. Penyerahan hak digunakan apabila hartanah masih di bawah hakmilik induk pemaju dan geran individu belum ada.
Boleh saya pilih peguam sendiri untuk dokumentasi pinjaman?
Bank melantik daripada panelnya. Jika firma pilihan anda berada dalam panel bank tersebut, anda boleh meminta firma itu dilantik.
Apa beza pembiayaan Islamik dan pinjaman konvensional dari segi dokumen?
Struktur kontraknya berbeza. Pembiayaan Islamik lazimnya menggunakan kontrak jual beli komoditi atau sewa beli, manakala pinjaman konvensional menggunakan perjanjian pinjaman. Dokumen sekuriti asasnya serupa.
Berapa lama sebelum wang pinjaman dikeluarkan?
Lazimnya satu hingga dua bulan selepas dokumen ditandatangani, tertakluk kepada penyeteman, pendaftaran, dan pemenuhan syarat pengeluaran oleh bank.
Bersedia untuk mulakan urusan hartanah anda?
Konsultasi awal tiada obligasi. Terangkan urusan anda, kami beritahu apa yang terlibat dan berapa anggaran kosnya.
No 1, Jalan Setia Dagang AL U13/AL, Setia Alam, 40170 Shah Alam, Selangor
014-4004293 · Isnin hingga Jumaat, 9:00 pagi hingga 5:00 petang