Beli Rumah Guna Pinjaman LPPSA
Apa yang berbeza bila membeli rumah dengan pinjaman perumahan sektor awam, dari dokumentasi sehingga pengeluaran dana.
Dikemas kini 3 September 2026 · Ditulis dan disemak oleh Nur Nabilah Binti Mohd Aris

Beli rumah LPPSA menggunakan borang dan prosedur yang ditetapkan LPPSA, berbeza daripada pinjaman bank komersial. Pinjaman LPPSA mengikut proses dokumentasi yang berbeza daripada pinjaman bank komersial. Peguam perlu biasa dengan keperluan dokumen dan turutan kelulusan LPPSA, kerana kesilapan pada peringkat dokumentasi menyebabkan permohonan dipulangkan dan urusan tertangguh.
Apa yang panduan beli rumah LPPSA ini liputi
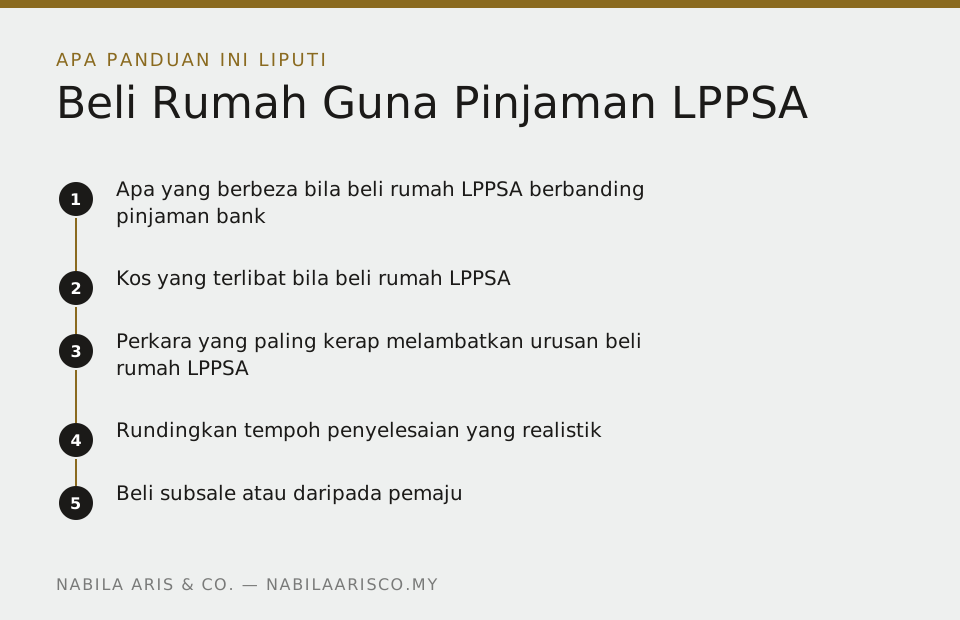
Pinjaman perumahan sektor awam adalah pilihan utama bagi kakitangan kerajaan. Kos guaman dan duti setem mengikut peraturan statutori yang sama, tetapi laluan dokumentasi dan cara dana dikeluarkan berbeza daripada pinjaman bank.
Apa yang berbeza bila beli rumah LPPSA berbanding pinjaman bank
- Turutan kelulusan. Permohonan melalui proses kelulusan yang tersendiri dengan keperluan dokumen yang khusus.
- Format dokumen. Dokumen perlu disediakan mengikut format yang ditetapkan. Penyimpangan menyebabkan pemulangan.
- Masa pengeluaran dana. Jadual pengeluaran mengikut proses dalaman, jadi perancangan tarikh penyelesaian perlu mengambil kira ini.
- Gadaian. Kepentingan pemberi pinjaman tetap perlu dilindungi dan didaftarkan atas hakmilik.
Kos yang terlibat bila beli rumah LPPSA
Yuran guaman dan duti setem mengikut skala statutori yang sama seperti mana-mana pembelian lain.
| Harga hartanah | Yuran guaman | Duti setem | Anggaran jumlah |
|---|---|---|---|
| RM250,000 | RM6,413 | RM5,125 | RM13,538 |
| RM500,000 | RM12,825 | RM11,250 | RM26,075 |
| RM750,000 | RM18,090 | RM19,875 | RM39,965 |
| RM1,000,000 | RM23,220 | RM28,500 | RM53,720 |
| RM1,500,000 | RM33,480 | RM50,750 | RM86,230 |
Perkara yang paling kerap melambatkan urusan beli rumah LPPSA
- Dokumen tidak lengkap atau tidak mengikut format yang diperlukan
- Butiran hartanah pada dokumen tidak sepadan dengan hakmilik
- Hakmilik ada sekatan kepentingan yang belum diselesaikan
- Penjual masih ada gadaian yang perlu dilepaskan serentak
- Tarikh penyelesaian dalam Perjanjian Jual Beli terlalu ketat untuk jadual pengeluaran
Rundingkan tempoh penyelesaian yang realistik
Ini nasihat paling praktikal untuk pembeli LPPSA. Kalau tempoh penyelesaian ditetapkan terlalu pendek, anda mungkin terpaksa meminta lanjutan dan menanggung faedah lewat, walaupun kelewatan itu bukan salah anda. Bincangkan tempoh yang munasabah semasa merundingkan perjanjian, bukan selepas ia ditandatangani.
Beli subsale atau daripada pemaju
Kedua-duanya boleh dibiayai, tetapi dokumen sokongan berbeza. Pembelian subsale memerlukan carian hakmilik dan pengesahan status hartanah sedia ada. Pembelian daripada pemaju mengikut perjanjian standard dengan pembayaran berperingkat.
Bagi pembelian subsale, penjual perlu bersabar dengan tempoh yang lebih panjang. Nyatakan dalam perjanjian bahawa pembiayaan melalui LPPSA supaya tiada salah faham kemudian.
Bagi pembelian daripada pemaju, pengeluaran wang secara berperingkat mengikut kemajuan pembinaan. Perbezaan jadual antara LPPSA dan pemaju perlu diselaraskan awal.
Dalam kedua-dua keadaan, sediakan wang untuk duti setem dan yuran guaman secara berasingan. Andaian bahawa pembiayaan menyerap semua kos adalah punca kejutan yang kerap berlaku.
Perbezaan yang memberi kesan pada tempoh
Pembiayaan LPPSA melalui peringkat kelulusan pentadbiran yang berbeza daripada bank komersial. Setiap peringkat mempunyai jadualnya sendiri, dan tiada pihak luar yang boleh mempercepatkannya.
Dokumen kelayakan juga lebih ketat. Ketidakpadanan kecil pada nama, nombor kad pengenalan atau butiran jawatan menyebabkan permohonan dikembalikan, dan pusingan semula itu menambah beberapa minggu.
Kerana itu tempoh penyelesaian tiga bulan yang biasa bagi pinjaman bank selalunya tidak mencukupi. Rundingkan tempoh yang lebih panjang sejak awal.
Kos yang tidak diserap pembiayaan
Duti setem pindah milik dan yuran guaman perlu disediakan secara berasingan. Andaian bahawa pembiayaan menyerap semua kos adalah punca kejutan yang paling kerap.
Tambah juga kos carian, fi pendaftaran, dan bagi hartanah strata, yuran badan pengurusan.
Kalau anda pembeli kali pertama, semak kelayakan pengecualian duti setem sebelum menetapkan bajet. Pengecualian tidak diberikan secara automatik dan bergantung kepada had harga.
Soalan yang patut ditanya
Berapa lama urusan LPPSA biasanya mengambil masa dari permohonan sehingga pengeluaran.
Dokumen apa yang paling kerap menyebabkan permohonan dikembalikan.
Tempoh penyelesaian berapa yang patut saya rundingkan dengan penjual.
Berapa yang perlu saya sediakan secara tunai di luar pembiayaan.
Selepas pembiayaan diluluskan
Dokumen pembiayaan disediakan mengikut borang yang ditetapkan, kemudian disetemkan dan didaftarkan.
Sekuriti didaftarkan memihak kepada Kerajaan, bukan kepada bank komersial. Ini menjadi relevan apabila anda hendak menjual atau membiaya semula kemudian.
Selepas pinjaman selesai pada masa depan, pelepasan perlu didaftarkan seperti mana-mana gadaian lain. Ia tidak berlaku secara automatik.
Kalau anda menjual hartanah LPPSA kemudian
Sekuriti didaftarkan memihak kepada Kerajaan, jadi proses pelepasan berbeza sedikit daripada pelepasan gadaian bank biasa.
Mulakan permohonan pelepasan awal apabila anda merancang menjual, kerana tempoh boleh berbeza.
Semak juga sama ada terdapat syarat berkaitan tempoh pegangan sebelum hartanah boleh dijual.
Beli rumah LPPSA kalau anda bertukar jawatan
Perubahan jawatan atau penempatan boleh menjejaskan kelayakan dan butiran potongan gaji.
Maklumkan kepada peguam dan kepada pihak pembiayaan sebaik perubahan itu berlaku, kerana dokumen yang telah dikemukakan mungkin perlu dikemas kini.
Perubahan yang dimaklumkan lewat adalah punca permohonan dikembalikan pada peringkat akhir.
Pinjaman LPPSA kedua dan perfection of charge
Dua soalan yang kerap ditanya selepas pembiayaan pertama selesai.
Bagi pembiayaan kedua, kelayakan bergantung kepada status pinjaman sedia ada dan syarat yang berkuat kuasa pada masa permohonan. Ia bukan automatik walaupun anda pernah diluluskan sebelum ini. Semak kedudukan pinjaman pertama sebelum membuat sebarang komitmen atau membayar deposit kepada penjual.
Perfection of charge pula timbul apabila hartanah dibeli sebelum hakmilik individu dikeluarkan. Semasa pembelian, hakmilik belum wujud, jadi gadaian tidak boleh didaftarkan. Apabila hakmilik akhirnya dikeluarkan, dua langkah diperlukan: pindah milik disempurnakan atas nama anda, kemudian gadaian didaftarkan atas hakmilik itu.
Ramai pemilik LPPSA tidak sedar langkah ini tertunggak sehingga mereka cuba menjual atau membuat pembiayaan semula. Semak status hakmilik anda sekarang, bukan pada masa anda perlukan.
Soalan lazim tentang beli rumah LPPSA
Adakah kos guaman lebih mahal untuk pinjaman LPPSA?
Tidak. Yuran guaman mengikut skala statutori yang sama. Yang berbeza ialah proses dan dokumen, bukan kadar yuran.
Bolehkah saya guna mana-mana peguam?
Semak keperluan semasa memohon. Yang lebih penting ialah peguam itu biasa dengan keperluan dokumen supaya permohonan tidak dipulangkan berulang kali.
Berapa lama proses LPPSA berbanding pinjaman bank?
Ia bergantung pada kelengkapan dokumen. Rancang tempoh penyelesaian yang munasabah dalam Perjanjian Jual Beli supaya anda tidak terdesak.
Bolehkah saya beli rumah subsale dengan LPPSA?
Ya. Pembelian subsale memerlukan carian hakmilik dan pengesahan status hartanah sedia ada sebagai sebahagian daripada dokumentasi.
Bolehkah saya memohon pinjaman LPPSA kedua?
Kelayakan bergantung kepada status pinjaman sedia ada dan syarat yang berkuat kuasa. Ia bukan automatik, jadi semak kedudukan sebelum membayar deposit kepada penjual.
Apa itu perfection of charge untuk LPPSA?
Apabila hartanah dibeli sebelum hakmilik individu keluar, gadaian tidak boleh didaftarkan pada masa itu. Selepas hakmilik keluar, pindah milik dan gadaian perlu disempurnakan sebelum hartanah boleh dijual atau dibiayai semula.
Bersedia untuk mulakan urusan hartanah anda?
Konsultasi awal tiada obligasi. Terangkan urusan anda, kami beritahu apa yang terlibat dan berapa anggaran kosnya.
No 1, Jalan Setia Dagang AL U13/AL, Setia Alam, 40170 Shah Alam, Selangor
014-4004293 · Isnin hingga Jumaat, 9:00 pagi hingga 5:00 petang